

Las diversas consultoras del sector, que en general no suelen estar de acuerdo, en esta ocasión y con cifras parecidas, nos dicen que la flota celular mundial alcanzará una capacidad de 32,5 millones de TEUS al final de este año 2025, lo que supone un crecimiento anual del 7% respecto al 2024. Para valorar este dato, debemos tomar en consideración que en 2024 en relación al 2023, el crecimiento fue del 10% y que las expectativas de crecimiento en 2026 son del 3,5 al 4%. Así pues, tanto 2025, como 2026 son años de enfriamiento en cuanto al crecimiento de la capacidad de la flota mundial de buques portacontenedores.
Sin embargo, estamos asistiendo a un festival de pedidos y atendiendo una vez más a las cifras que nos dan las consultoras, resulta que la cartera de pedidos a esta fecha y después de las órdenes de construcción de Cosco y Hapag Lloyd de la semana pasada, de las que hemos dado cumplida noticia en NAUCHERglobal, el número total de portacontenedores ordenados en 2025 – que se entregarán muy probablemente entre 2027 y 2028 – es nada más y nada menos que de 633 buques con una capacidad de 5,08 millones de TEUS , cifra esta que sobrepasa las órdenes de los ‘años maravillosos’ (4,74 millones en 2021, por ejemplo).
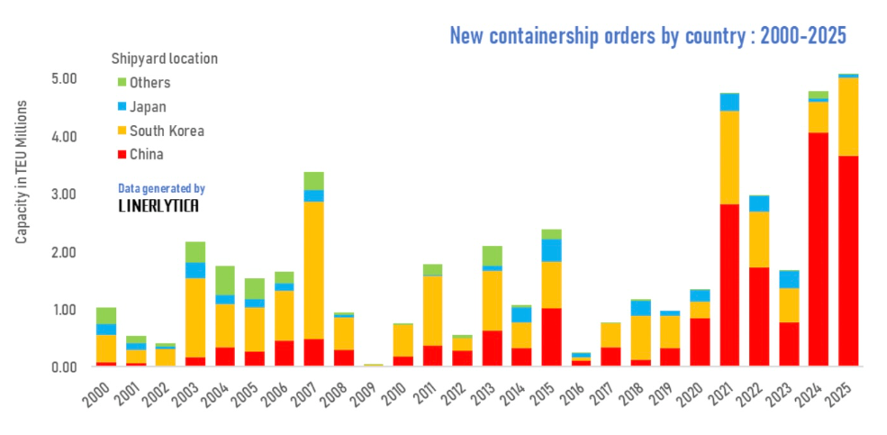
Un dato importante es que el mayor número de órdenes de construcción se da en astilleros chinos. Estos nos hablan de la ya conocida sobrecapacidad de la flota mundial de contenedores, que llegará pronto a unas cifras preocupantes y que a salvo de achatarramiento de buques de más de 20 años, y aquellos que queden obsoletos por razón de emisión de Gases de Efecto Invernadero (GEI), ocasionará un daño considerable a los ingresos de las navieras. Además, existen una serie de factores disruptivos, como son los geopolíticos, las congestiones y los desequilibrios en el balance de la utilización de los contenedores en los viajes de ida y vuelta de Extremo Oriente a Europa básicamente, que demandarían la utilización de una cierta cantidad de buques mayor que si estos inconvenientes no existieran (y aumentarán los fletes).
A considerar también el aumento progresivo del tonelaje utilizado en los tráficos Indo-Pacífico y Extremo Oriente -África y Sudamérica, mercados estos que crecen en 2025 con cifras de dos dígitos. Y todo ello, sin mencionar la posible reanudación de los viajes por el Canal de Suez. En realidad, un panorama bastante volátil, una vez más.

